0
 0
Perusahaan asuransi besar di wilayah luas California kini menolak mengasuransikan properti — termasuk banyak rumah yang dinilai berisiko rendah. Fenomena ini, yang meluas ke berbagai daerah, menciptakan tekanan baru bagi pemilik rumah dan komunitas yang selama ini mengandalkan perlindungan asuransi.
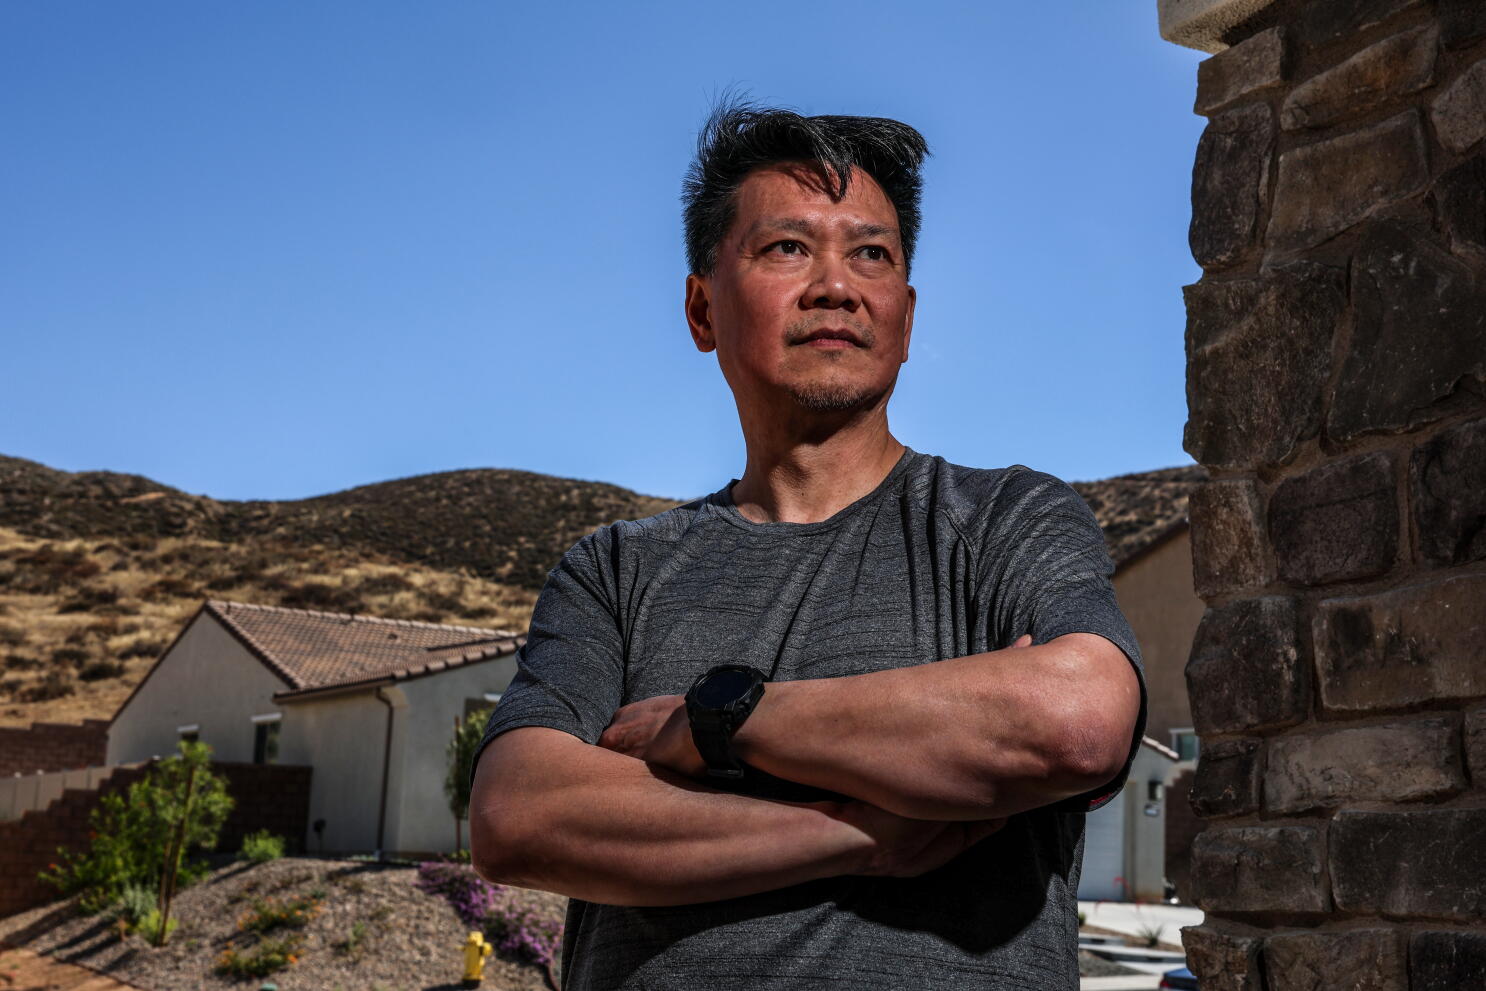
Krisis asuransi California itu menempatkan pemilik rumah pada posisi sulit: mereka harus menghadapi pilihan tersulit di tengah beban biaya hidup yang sudah tinggi. Penarikan polis oleh perusahaan-perusahaan utama memunculkan ketidakpastian finansial sekaligus menambah beban perencanaan keluarga dan pengelolaan aset.
Krisis Asuransi California dalam Sorotan
Penarikan polis tidak terbatas pada kawasan yang dianggap sangat rentan terhadap kebakaran. Dalam banyak kasus, perusahaan asuransi menolak memperpanjang atau menerbitkan polis untuk properti yang secara teknis berada pada risiko minim. Dampaknya dirasakan di berbagai kota dan daerah pinggiran yang sebelumnya tidak termasuk dalam zona bahaya tinggi.
Dilema yang dihadapi pemilik rumah
Bagi pemilik rumah, efek langsungnya adalah semakin sulitnya memperoleh perlindungan yang menutupi kerusakan besar. Tanpa asuransi yang memadai, mereka menghadapi potensi kerugian finansial besar bila terjadi insiden. Pilihan untuk menanggung sendiri biaya perbaikan atau mencari alternatif asuransi yang lebih mahal sama-sama membawa konsekuensi berat, terutama bagi keluarga yang sudah menanggung biaya hidup tinggi.
Ketidakpastian ini juga memengaruhi perencanaan jangka panjang. Pemilik rumah harus mempertimbangkan ulang anggaran, cadangan darurat, dan keputusan investasi properti. Bagi sebagian orang, kemungkinan untuk tetap di rumah yang sama menjadi kurang menarik ketika risiko finansial meningkat tanpa adanya jaminan asuransi yang memadai.
Opsi yang tersedia bagi rumah tangga
Dalam kondisi seperti ini, pemilik rumah biasanya mencari beberapa jalur: mencoba memperoleh penawaran dari perusahaan lain, mempertimbangkan polis dengan cakupan berbeda, atau menyiapkan dana sendiri untuk menutup potensi kerusakan. Setiap pilihan mengandung kompromi—mulai dari premi lebih tinggi sampai cakupan yang lebih terbatas—dan tidak ada jalan yang mudah bagi semua keluarga.
Beberapa pemilik rumah mungkin memilih untuk menerima risiko sendiri dalam jangka pendek karena premi alternatif dianggap tidak terjangkau. Keputusan seperti itu memperbesar kerentanan finansial keluarga jika terjadi bencana atau insiden tak terduga.
Implikasi lebih luas bagi pasar perumahan dan komunitas
Perubahan dalam ketersediaan asuransi berpotensi memengaruhi dinamika pasar perumahan. Rumah yang sulit diasuransikan bisa menjadi kurang menarik bagi pembeli, menekan permintaan di area tertentu. Dampaknya pada komunitas lokal bisa nyata: nilai properti yang stagnan atau turun, berkurangnya investasi, dan meningkatnya beban bagi mereka yang tetap tinggal di kawasan tersebut.
Selain itu, ketidakpastian asuransi bisa memperparah tekanan ekonomi bagi keluarga berpenghasilan menengah ke bawah yang sudah berjuang menutupi biaya dasar. Tanpa jaringan pengaman asuransi yang andal, kerentanan finansial atas kejadian besar menjadi lebih nyata dan mengkhawatirkan.
Pertanyaan yang harus dijawab pembuat kebijakan
Situasi ini menimbulkan sejumlah pertanyaan penting bagi pembuat kebijakan dan regulator: bagaimana memastikan akses ke perlindungan asuransi yang wajar bagi pemilik rumah, bagaimana menyeimbangkan kemampuan perusahaan asuransi untuk mengelola risiko, dan apa langkah yang dapat diambil untuk mencegah eksklusi massal dari pasar asuransi. Jawaban atas pertanyaan-pertanyaan ini akan menentukan seberapa cepat ketidakpastian dapat dikurangi.
Diskusi tentang solusi harus melibatkan berbagai pihak, termasuk perwakilan pemilik rumah, pembuat kebijakan, dan industri asuransi. Karena konsekuensi yang menyebar luas, upaya untuk mencari jalan tengah yang adil dan berkelanjutan menjadi mendesak.
Dalam jangka pendek, pemilik rumah perlu meninjau kembali kondisi perlindungan mereka dan mempersiapkan rencana cadangan. Sementara itu, tekanan publik dan kebijakan dapat memainkan peran penting dalam merumuskan respons yang membantu masyarakat menavigasi tantangan yang ditimbulkan oleh krisis asuransi California.